Wenn Unternehmen über Nachhaltigkeits-Governance sprechen, landen sie schnell bei Gremien, Berichtslinien und Jobtiteln. Die eigentliche Kernfrage ist einfacher – und schwieriger:
Wie wollen wir Verantwortung für Nachhaltigkeit in diesem Unternehmen eigentlich verteilen?
In unserer Arbeit mit Unternehmen sehr unterschiedlicher Größe tauchen vier Archetypen immer wieder auf, mitunter auch in Kombination. Jeder kann funktionieren. Jeder kann scheitern. Gerade unter Restrukturierungsdruck ist es oft wichtiger, bewusst zu wählen, als das „perfekte“ Modell zu suchen.
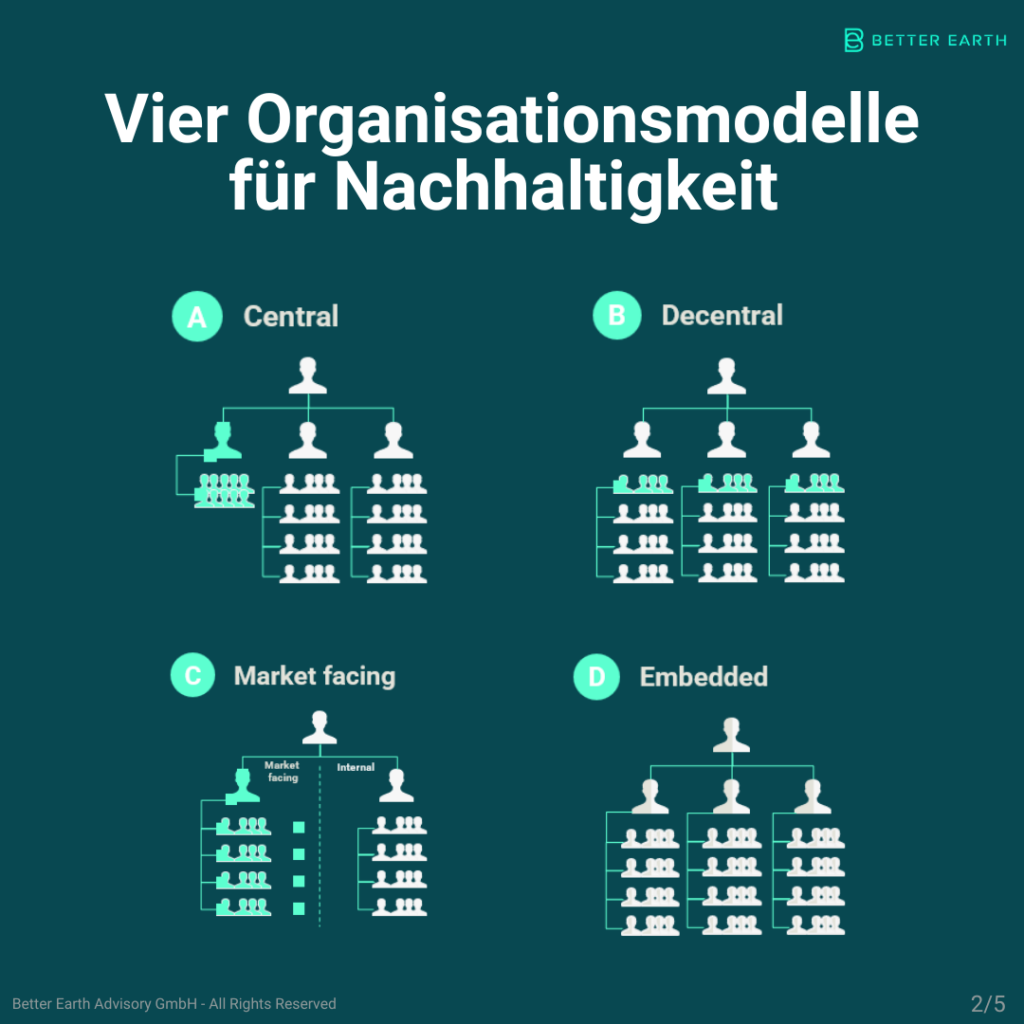
1. Das zentrale Modell: klar und sichtbar, aber oft isoliert
Im zentralen Modell hält eine dedizierte Sustainability-Einheit die meisten ESG-Verantwortlichkeiten und berichtet typischerweise direkt an die Geschäftsleitung oder den Vorstand.
Stärken
- Schnell aufzusetzen und leicht zu erklären
- Sichtbares Kompetenzzentrum
- Konsistente Richtlinien, Standards und Berichte
Risiken
- Gefahr, als „Verwaltungsabteilung“ wahrgenommen zu werden
- Schwierige Anschlussfähigkeit in den Geschäftsbereichen
- In Restrukturierungen wird eine zentrale Einheit leicht als Overhead gesehen
Damit zentrale Modelle funktionieren, müssen Mandat und Schnittstellen extrem klar sein: Wo muss ESG angehört werden? Wo entscheidet ESG mit? Wo liefert die Einheit nur Daten und Tools?
Eine zentrale Einheit kann Standards setzen und den Gesamtblick sichern. Sie darf aber nicht zum Ort werden, an den alle ESG-Fragen delegiert werden, ohne dass die Geschäftsbereiche Verantwortung übernehmen.
2. Das dezentrale Modell: nah am Geschäft, schwer zu synchronisieren
Im dezentralen Modell haben größere Geschäftsbereiche und Funktionen eigene Sustainability-Ressourcen, oft koordiniert durch eine kleine Zentrale.
Stärken
- Starke lokale Ownership
- Nachhaltigkeit näher an den P&L-Realitäten
- Entscheidungen können stärker an Geschäftsmodellen, Märkten und Regionen ausgerichtet werden
Risiken
- Uneinheitliche Ansätze und Botschaften
- Verlust von Synergien und Lernkurven
- In Restrukturierungen sind doppelte Ressourcen ein leichter Kürzungskandidat
Wer dezentral arbeiten will, braucht meist ein schlankes, aber starkes zentrales Backbone: gemeinsame Standards, Daten und Tools sowie einen Gesamtblick auf Prioritäten und Trade-offs.
Die Zentrale muss dabei nicht jede Entscheidung selbst treffen. Ihre Aufgabe kann darin liegen, Mindeststandards zu sichern, Daten vergleichbar zu machen und Konflikte zwischen Geschäftsbereichen sichtbar zu machen.
3. Das marktnahe Modell: stark für Wachstum, schwach im Rückgrat
Im marktorientierten Modell treiben Markt- und Produktbereiche Nachhaltigkeit voran. Der Fokus liegt auf neuen, nachhaltigeren Angeboten und Kundennutzen – oft mit schlanker zentraler Unterstützung.
Stärken
- Direkter Business-Bezug und klare Umsatzlogik
- Budgets lassen sich über Wachstumsnarrative gut begründen
- Nachhaltigkeit wird näher an Produkten, Kundenerwartungen und Marktchancen entwickelt
Risiken
- Interne Funktionen wie Einkauf, Produktion oder HR bleiben zurück
- Backbone-Themen wie Daten, interne Kontrollen und Compliance werden unterfinanziert
- Unter Restrukturierungsdruck fliegen marktnahe Initiativen schnell aus dem Plan, wenn sie nicht durch belastbare Business Cases unterfüttert sind
Hier lautet die Designfrage: Wie verbinden wir die kommerzielle Front mit einem glaubwürdigen ESG-Rückgrat?
Marktnahe Initiativen können wichtige Impulse geben. Sie ersetzen aber keine belastbaren Prozesse für Daten, Kontrollen, Lieferketten, Personal und Berichterstattung.
4. Das eingebettete Modell: maximale Ambition, maximale Komplexität
Im eingebetteten Modell ist Nachhaltigkeit Teil jeder Rolle. Verantwortung wird über Zielsysteme, Prozesse und Führung verankert; die zentrale ESG-Einheit ist klein.
Stärken
- Hohe Transformationskraft: ESG wird Teil der Unternehmenskultur
- Breite Ownership
- Nachhaltigkeitsaspekte können dort berücksichtigt werden, wo Entscheidungen tatsächlich getroffen werden
Risiken
- Sehr aufwendig zu etablieren und zu halten
- Ohne starke Governance droht Verwässerung
- In Restrukturierungen sind eingebettete Verantwortlichkeiten schwer zu schützen und zu steuern
Eingebettete Modelle funktionieren nur mit reifer Governance und klarer Kultur. Sonst wird „alle sind verantwortlich“ schnell zu „niemand ist verantwortlich“.
ESG-Anteile sollten konkreter Teil von Aufgabenbeschreibungen, Zielsystemen und Entscheidungsprozessen sein. Es muss erkennbar sein, welche Verantwortung eine Rolle tatsächlich trägt und woran ihre Erfüllung gemessen wird.
5. Wie Unternehmen wählen: Warum „Hybrid“ kein Ausweichen ist
Die meisten Unternehmen passen in keine saubere Schublade. Erfolgreiche Setups sind häufig hybrid:
- zentrales Backbone für Standards, Daten und Reporting,
- dezentrale Ressourcen in wichtigen Geschäftsbereichen,
- marktnahe Initiativen in priorisierten Segmenten,
- eingebettete Verantwortlichkeiten in Schlüsselrollen und -prozessen.
Das Problem ist nicht die Hybridität, sondern die Unschärfe. Unter Restrukturierungsdruck brechen unscharfe Designs zusammen: Niemand weiß genau, wer wofür zuständig ist – und ESG wird schnell zum Objekt für „Verschlankung“.
Ein robuster Entscheidungsprozess stellt drei einfache Fragen:
Wo brauchen wir eine einzige, kohärente Sicht für das ganze Unternehmen?
Das ist meist ein Argument für ein zentrales Backbone. Dazu gehören beispielsweise gemeinsame Definitionen, Mindeststandards, Datengrundlagen, Berichtslogiken und ein Überblick über wesentliche Risiken und Zielkonflikte.
Wo unterscheiden sich Geschäftsmodelle oder Länder wirklich?
Hier können dezentrale oder marktnahe Elemente echten Mehrwert bieten. Unterschiedliche Geschäftsmodelle, regulatorische Kontexte oder Wertschöpfungsketten können eigene Ressourcen und Lösungen rechtfertigen.
Welche Verantwortlichkeiten dürfen niemals verschwinden – egal welche Struktur wir wählen?
Diese Verantwortlichkeiten sollten als Pflichten in Rollen und Prozesse eingebettet werden. Dazu zählen je nach Unternehmen beispielsweise die Qualität wesentlicher Daten, die Steuerung von Risiken, die Umsetzung von Maßnahmen und die Eskalation kritischer Zielkonflikte.
Das Ergebnis ist kein perfektes Lehrbuchmodell, sondern ein bewusstes, begründbares Design – eines, das man vor Vorstand, Investoren, Mitarbeitenden und im Zweifel auch vor Restrukturierungsberater:innen erklären kann.
Fazit: ESG Governance braucht ein klares Design
Ein zentrales Modell schafft Sichtbarkeit und Standards. Ein dezentrales Modell schafft Nähe zum Geschäft. Ein marktnahe Organisation verbindet Nachhaltigkeit mit Wachstum. Ein eingebettetes Modell verankert Verantwortung in Rollen und Prozessen.
Keines dieser Modelle ist automatisch überlegen. Entscheidend ist, welche Aufgaben zentral gelöst werden müssen, wo lokale oder geschäftsnahe Verantwortung sinnvoll ist und welche Pflichten nicht aus dem System fallen dürfen.
Gerade in Restrukturierungen zeigt sich die Qualität eines Organisationsmodells: Nicht daran, wie groß die Nachhaltigkeitseinheit ist, sondern daran, ob Verantwortung, Daten und Entscheidungen auch unter Druck zusammenbleiben.
Der nächste Schritt ist deshalb keine allgemeine Diskussion über „mehr“ oder „weniger“ Nachhaltigkeit. Der nächste Schritt ist ein klares Design: Welche Entscheidungen, Standards und Verantwortlichkeiten braucht das Unternehmen – und wo werden sie verankert?